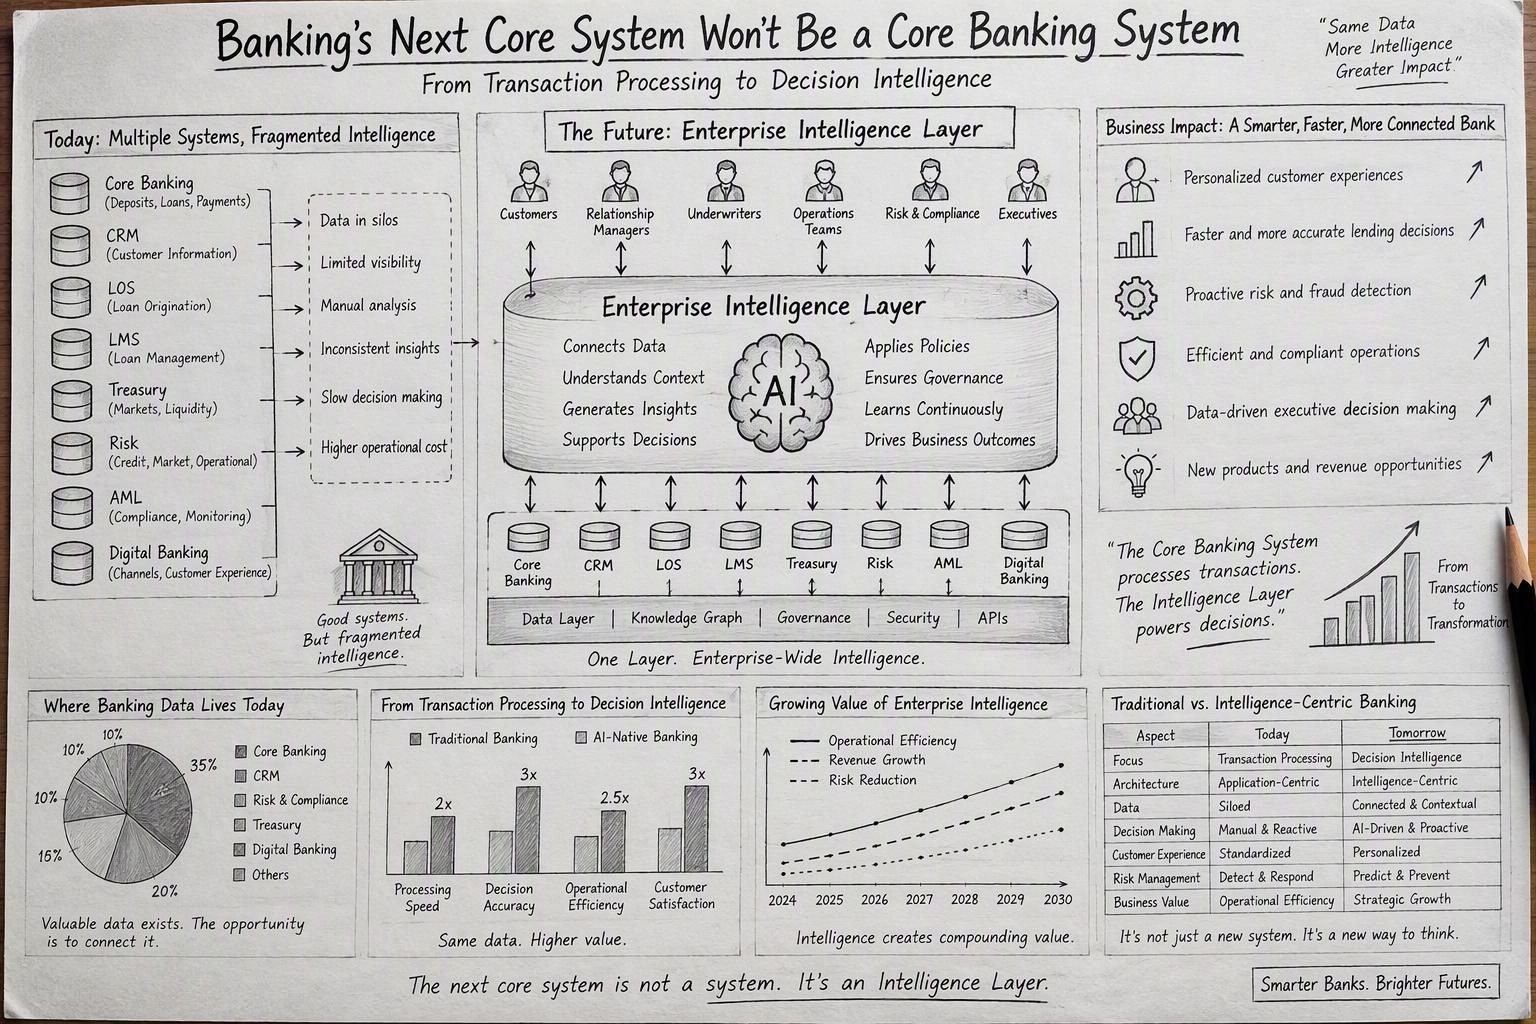


Bankacılık teknolojilerinde yeni dönemin odağı, tek tek uygulamalardan ve işlem altyapılarından, karar alma süreçlerini bütünleştiren bir Kurumsal Zeka Katmanı‘na (Enterprise Intelligence Layer) kayıyor. Bankacılık ve fintech alanındaki derinlemesine görüşleriyle tanınan Nicolas Pinto’nun değerlendirmesine yer veren FinTech İstanbul’un haberine göre bu yaklaşım, bankaların mevcut sistemlerini değiştirmekten çok, bu sistemlerdeki bilgiyi yapay zeka destekli karar süreçleri etrafında bir araya getirmeyi hedefliyor.
Kurumsal Zeka Katmanı Nedir?
Pinto’ya göre çekirdek bankacılık, müşteri ilişkileri yönetimi (CRM), kredi tahsis, hazine, risk, kara para aklamayla mücadele (AML) ve dijital kanallar gibi sistemler kendi görevlerini yerine getirmeye devam ediyor. Kurumsal Zeka Katmanı ise bu farklı kaynaklardaki bilgileri, belirli bir karar için kullanılabilecek ortak bir bağlama dönüştürüyor.
Başka bir deyişle bu katman, mevcut sistemlerin yerini alan yeni bir uygulama değil; onların üzerinde çalışan ve ürettikleri bilgiyi karar anında kullanılabilir hale getiren bir mimari yaklaşım olarak tanımlanıyor.
Bankacılığın Kronik Sorunu: Parçalı Veri
Müşteriye ilişkin verilerin farklı sistemlere dağılması, bankacılık sektöründe uzun süredir önemli bir sorun olarak görülüyor. Müşteri ilişkileri yöneticisi müşterinin geçmişini, kredi birimi finansal dosyasını, uyum ekipleri ise risk ve alarm kayıtlarını görebiliyor. Ancak bu bilgilerin tamamını karar anında bir araya getirmek her zaman mümkün olmuyor.
Geçmişte veri ambarları, veri gölleri ve 360 derece müşteri görünümü gibi yaklaşımlar bu parçalı yapıyı çözmeye çalıştı. Kurumsal Zeka Katmanı ise farklı bir yol öneriyor: Bilgiyi tek bir yerde toplamak yerine, bilginin nerede olduğunu bilen ve gerektiğinde farklı sistemlerden doğru veriyi bir araya getirebilen bir yapı kurmak.
MCP ile Sistemler Arasında Köprü
Bu noktada Model Context Protocol (MCP) gibi protokoller önem kazanıyor. MCP, yapay zeka ajanlarının farklı sistemler, uygulamalar ve veri kaynaklarıyla standart bir biçimde iletişim kurmasına yardımcı olan açık bir protokol. Bu sayede Kurumsal Zeka Katmanı ile bankanın mevcut altyapısı arasında bir bağlantı görevi görebiliyor.
Böylece uygulama programlama arayüzleri (API’ler), bankacılık mimarisinin en üstündeki erişim noktaları olmaktan çıkıp daha geniş bir zeka katmanının altında çalışan altyapı bileşenlerinden birine dönüşüyor. Üst katmanda ise farklı kaynaklardan gelen veriyi bankanın politikaları, iş akışları ve risk sinyalleriyle birlikte değerlendiren bir yapı yer alıyor.
“Hangi Sistem” Değil, “Doğru Bağlam” Sorusu
Bu dönüşüm, bankacılık teknolojilerinde önemli bir bakış açısı değişikliğine de işaret ediyor. Geçmişte temel soru “Hangi sistem hangi süreci yönetiyor?” iken, yeni dönemde “Bir karar için gereken doğru bağlam ne kadar hızlı oluşturulabilir?” sorusu öne çıkıyor.
Yapay zeka modellerinin giderek daha erişilebilir ve birbirinin yerine kullanılabilir hale gelmesi de bu dönüşümü destekliyor. Bu nedenle bankalar için uzun vadeli rekabet avantajının yalnızca belirli bir yapay zeka modeline sahip olmaktan gelmeyeceği öngörülüyor. Asıl farkı yaratacak unsurun; veri yönetişimi, güvenlik, açıklanabilirlik ve alınan kararların geriye dönük olarak izlenebilmesini sağlayan “güven katmanı” olması bekleniyor.
Türkiye’de de bankalar yapay zekayı süreçlerine kontrollü biçimde entegre etmeye yönelik adımlar atıyor. Kuveyt Türk kısa süre önce, insan denetimi ve yönetişim çerçevesini temel ilke olarak belirlediği Yapay Zeka Laboratuvarı’nı açmıştı. KKB de Findeks’in dijital asistanı Bilgiç’i yapay zeka ile güçlendireceğini açıklamıştı. Ayrıntılar için Findeks’in yenilenen yapısı haberimize göz atabilirsiniz.