

Fon krizinin merkezinde yer alan Tera ve Pusula’nın 10 yatırım fonuna dini icazet belgesi aldığı ortaya çıktı. Tera’nın bazı fonlarına verilen fetvaların altında Cumhurbaşkanlığı Ekonomi Politikaları Kurulu üyesi Prof. Dr. Servet Bayındır’ın da imzası bulunuyor. Söz konusu konu hakkında konuşan Bayındır “Bir musibet bin nasihat’ atasözünden herkes gibi Vakfımız da gerekli dersi çıkaracaktır” dedi.
Türkiye gündemindeki yerini koruyan fon vurgununun merkezinde yer alan Tera ve Pusula hakkında dikkat çeken bir bilgi ortaya çıktı.
Serbestiyet’in aktardığına göre, ulaşılan belgelerde Tera ve Pusula’nın da aralarında bulunduğu dört portföy yönetim şirketinin 10 yatırım fonuna İslami finans ilkelerine uygunluk onayı verildiğini ortaya koydu.
Belgelerde en dikkat çekici imzacılarından biri İKTİSAT İslam İktisadı Araştırmaları Vakfı Danışma Komitesi’nden Cumhurbaşkanlığı Ekonomi Politikaları Kurulu üyesi ilahiyatçı Prof. Dr. Servet Bayındır.
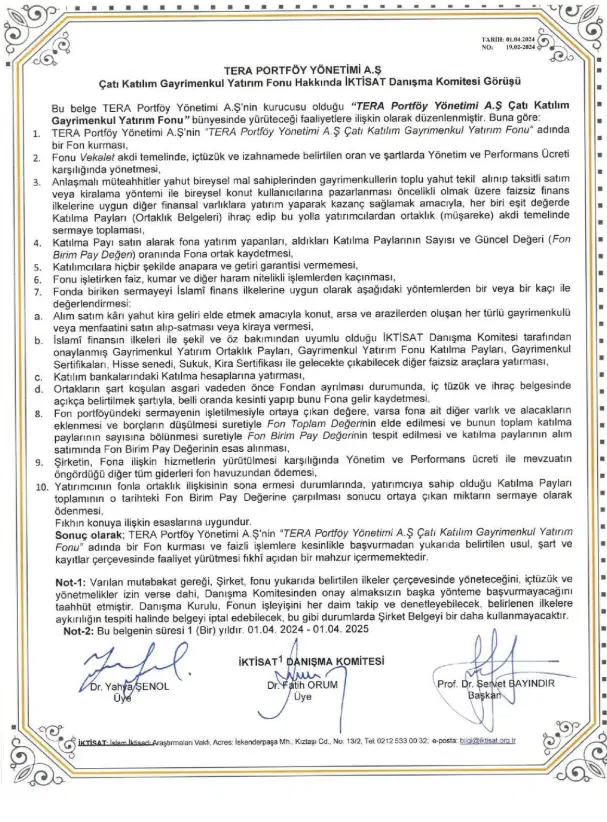
Bayındır’ın başkanlığındaki İKTİSAT Danışma Komitesi, 1 Nisan 2024’te Tera Portföy Çatı Katılım Gayrimenkul Yatırım Fonu’na, 3 Temmuz 2024’te Atlas Portföy Katılım Hisse Senedi Serbest Fonu’na, 1 Ocak 2026’da ise Tera Portföy Konut Alfa Katılım Gayrimenkul Yatırım Fonu’na fıkhi uygunluk görüşü verdi.
Belgelerde Bayındır’ın yanı sıra Dr. Fatih Orum ve Dr. Yahya Şenol’un imzaları bulunuyor.
TERA’YA VERİLEN FETVA: “FIKHÎ AÇIDAN BİR MAHZUR İÇERMEMEKTEDİR”
İKTİSAT’ın 1 Nisan 2024 tarihli, 19.02-2024 numaralı belgesi, Tera Portföy Çatı Katılım Gayrimenkul Yatırım Fonu için düzenlendi.
Belgede Tera’nın gayrimenkul satın alabileceği, bunları taksitle satabileceği veya kiralayabileceği belirtiliyor. Fonun hisse senetleri, sukuk, kira sertifikaları ve katılım finans ilkelerine uygun diğer yatırım araçlarına yönelmesine de izin veriliyor.
Ancak şu şart getiriliyor:
“Fonu işletirken faiz, kumar ve diğer haram nitelikli işlemlerden kaçınması.”
Belgenin sonuç bölümünde ise şöyle deniliyor:
“TERA Portföy Yönetimi A.Ş.’nin ‘TERA Portföy Yönetimi A.Ş Çatı Katılım Gayrimenkul Yatırım Fonu’ adında bir Fon kurması ve faizli işlemlere kesinlikle başvurmadan yukarıda belirtilen usul, şart ve kayıtlar çerçevesinde faaliyet yürütmesi fıkhî açıdan bir mahzur içermemektedir.”