Kamu yönetimi, borçlanma ihtiyacını karşılamak için bono arzı yapar. Ülkemizde devlet iç borçlanma senetlerinden (DİBS) vadesi bir yıldan daha kısa olanlar Hazine Bonosu (HB), vadesi bir yıldan uzun olanlar ise Devlet Tahvili (DT) olarak adlandırılmaktadır. Bankalar arz edilen bu bonoları alım-satım yaparak kar elde etmek, likidite yönetimi sağlamak, regülasyon kaynaklı zorunluluklar vs. gibi farklı maksatlarla talep edebilmektedir.
Uygulanmakta olan ekonomik program kapsamında alınan önlemler ile TL cinsinden varlıkların TCMB teminat sistemindeki ağırlıkları değiştirilmiş, bankalarda bulunan YP mevduatlar karşılığında menkul kıymet alınmasına ilişkin bazı düzenlemeler yapılmış, kredilerin referans faiz üzerinde olması durumunda bankalara menkul kıymet alma yükümlülüğü getirilmiştir.
Bu durum bankaların ellerinde tutmak durumunda oldukları menkul kıymet hacmini artırmaktadır.
2019 yıl sonunda yurtiçi bankaların ellerinde bulunan DİBS miktarı, arz edilen toplam DİBS miktarına oranlandığında %48 seviyelerindeyken 2021 yılı Eylül sonu itibariyle bu oran yaklaşık %65 seviyelerine ulaşmıştır. Yabancı kuruluşların ellerinde tuttukları DİBS miktarı ise azalmaktadır. Yaşanan süreçte yabancı kurumların bono sattıklarını bankaların ise bono aldıklarını söyleyebiliriz.
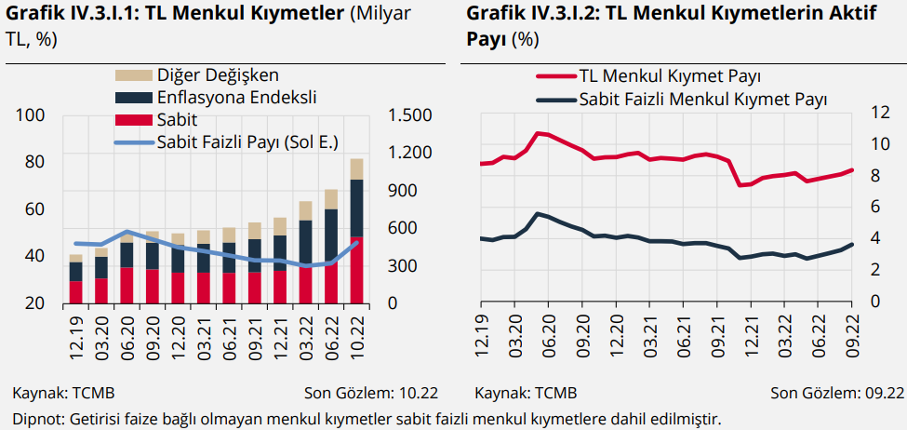
2022 Haziran ayına kadar enflasyonun yükseleceğine ilişkin beklentiler nedeniyle bankalar TÜFE endeksli değişken faizli menkul kıymetlere yönelmiş ve sabit faizli TL menkul kıymetlerin toplam TL menkul kıymetler içindeki payı Mayıs 2022’de %36’ya kadar gerilemiştir.
Yukarıda solda bulunan tablodan da görüleceği üzere menkul kıymet tesis uygulamasından sonra bu eğilim tersine dönmüş ve sabit faizli menkul kıymetlerin payı, toplam menkul kıymet portfoyü içinde %46’ya yükselmiştir.
Yani banka bilançolarında sabit faizli menkul kıymet miktarı artmaktadır.
Yukarıda bulunan sağdaki tablo ise menkul kıymetlerin toplam aktif içindeki yüzdesel oranını göstermektedir. Toplam aktif içindeki TL menkul kıymet payı 2022 Eylül sonu itibariyle yaklaşık %9, sabit faizli menkul kıymetlerin payı ise yaklaşık %4 seviyelerindedir.
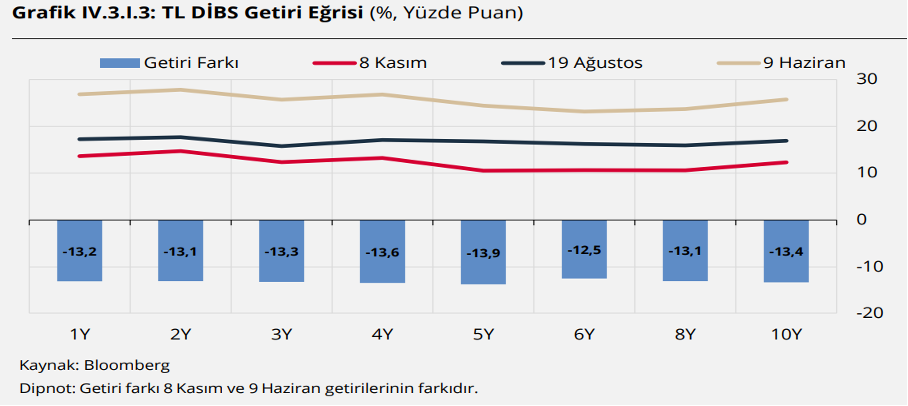
Uygulanan ekonomik politikalar nedeniyle TCMB fonlamasında teminat koşulları sıkılaştırılmıştır. Krediler ve YP mevduat için menkul kıymet tesisi uygulaması sonrasında sabit faizli menkul kıymetlere yönelik talebin güçlenmesiyle birlikte menkul kıymetlerin getirisi aşağı yönlü hareket etmiştir.
Aşağıdaki grafikten de görüleceği üzere 9 Haziran 2022 ve 8 Kasım 2022 dönemleri arasındaki 5 aylık dönemde uzun vadeli tahvillerin faiz oranlarında %13,4 düşüş meydana gelmiştir.
Bankalar tarafından satın alınan menkul kıymetler banka bilançolarına farklı yöntemlerle kayıt edilmektedir. Bankalar, menkul kıymetlerini
- gerçeğe uygun değer farkı kâr zarara yansıtılan,
- gerçeğe uygun değer farkı diğer kapsamlı gelire yansıtılan
- itfa edilmiş maliyeti üzerinden değerlenen
menkul değerler olarak sınıflandırabilmektedir.
İlk iki sınıflama türünde yer alan menkul kıymetlerin piyasa fiyatları üzerinden değerlemesi yapılırken, itfa edilmiş maliyeti üzerinden değerlenen menkul değerler bilanço değeri ile izlenmekte ve piyasa fiyatlarındaki değişimlerden etkilenmemektedir.
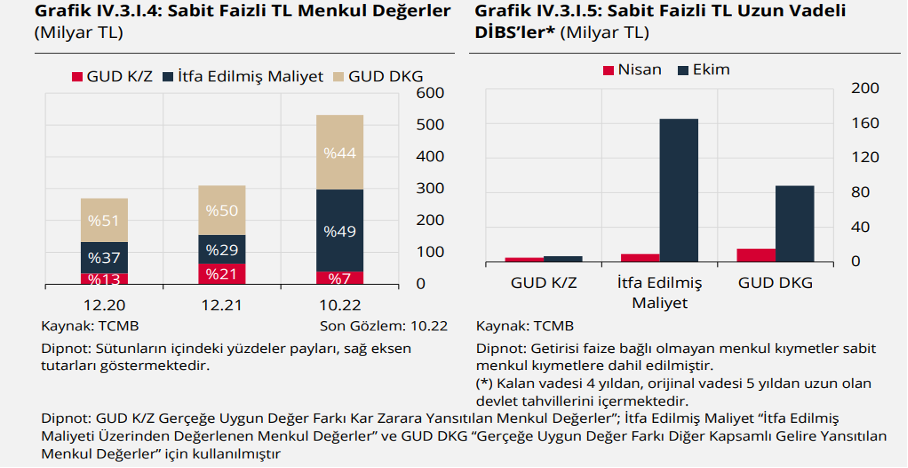
Ekim 2022 tarihi itibariyle bankaların ellerinde bulundurdukları sabit faizli menkul kıymetlerin %51’inin (%44 gerçeğe uygun değer farkı diğer kapsamlı gelire yansıtılan ve %7’si gerçeğe uygun değer farkı kar zarara yansıtılan) gerçeğe uygun değerlemeye tabi olduğu görülmektedir. Yani piyasada faiz hadleri yukarı yönlü hareket ettiğinde bankalar ellerinde bulunan bu menkul kıymetler nedeniyle zarar edeceklerdir.
Sayın Hakan Kara 14 Nisan tarihinde attığı bir tweet ile bankaların elinde Mart 2023 itibariyle 1.709 milyar TL menkul kıymet bulunduğunu, bunun %46’sının sabit faizli ve sabit faizli menkul kıymetlerin %51’inin de gerçeğe uygun değerle değerlendirildiğini belirterek, tahvil faizlerinin her vadede 20 puan artacağı kötümser bir senaryoda sadece menkul kıymetlerde meydana gelen faiz artışı nedeniyle bankacılık sektörünün 258 milyar TL zarar edeceğini ve bu durumun bankacılık sektörü sermaye yeterlilik oranını 2,4 puan azaltarak %14,7’ye gerileteceğini hesaplamıştır.
7 Nisan 2023 tarihi itibariyle bankacılık sektörünün elinde toplam 1.705 milyar TL menkul kıymet bulunmaktadır. Bu tutarın;
- 834 milyar TL’lık kısmı kamu bankalarındadır ve %43,5’luk kısmı (363 milyar TL) sabit faizlidir.
- 371 milyar TL’lık kısmı yabancı sermayeli bankalardadır ve %46’sı (171 milyar TL) sabit faizlidir.
- 500 milyar TL’lık kısmı yerli özel bankalardadır ve %48,6’sı (243 milyar TL) kısmı sabit faizlidir.
Bu kompozisyonda özel bankaların sabit faizli menkul kıymet yükünün yüzdesel olarak kamu bankalarından ve yabancı sermayeli bankalardan yüksek olduğu görülmektedir.
Halbuki bundan tam bir yıl önce yani 8 Nisan 2022 tarihli verilere bakıldığında yerli özel bankaların menkul kıymet toplamının 255 milyar TL ve bu tutarın %43,3’ünün (110 milyar TL) sabit faizli olduğu görülebilir. 1 yıllık zaman diliminde özel sermayeli bankaların menkul kıymet yükü neredeyse %100 artmış ve bu tutarın içindeki sabit faizli menkul kıymet miktarı da yüzdesel olarak artış göstermiştir.
Yapılan yasal düzenlemeler ile bankaları menkul kıymet almaya zorlamak olası bir faiz artışında başta yerli özel bankalar olmak üzere tüm sektöre zarar verebilecek sonuçlar doğurabilir.
Not: Tablolar BDDK tarafından yayınlanan Kasım 2022 Finansal İstikrar Raporundan, diğer rakamsal veriler https://www.bddk.org.tr/BultenHaftalik/ (Erişim Tarihi 18.4.2023) den alınmıştır. @ali_hakan_kara hesabından 14 Nisan tarihinde atılna tweet’de alıntı yapılmıştır.